
Mỗi tháng hoặc mỗi quý, doanh nghiệp nộp thuế GTGT đều phải thực hiện đúng một quy trình: lập tờ khai, kiểm tra số liệu và gửi lên cơ quan thuế trước hạn. Nghe đơn giản, nhưng sai một bước là phạt. Bài này hướng dẫn đầy đủ cách kê khai thuế GTGT theo quy định hiện hành của Luật Thuế GTGT số 48/2024/QH15 và Thông tư 80/2021/TT-BTC, áp dụng thực tế từ năm 2026. Xem tổng quan thuế GTGT tại: Thuế GTGT là gì – Hướng dẫn A–Z 2026.
Ai phải kê khai thuế GTGT?
Không phải mọi đơn vị kinh doanh đều phải nộp tờ khai thuế GTGT. Quy định tại Điều 7 Thông tư 80/2021/TT-BTC xác định rõ đối tượng.
Doanh nghiệp, hộ kinh doanh, cá nhân kinh doanh có hoạt động mua bán hàng hóa hoặc cung cấp dịch vụ chịu thuế GTGT đều phải kê khai. Kể cả khi kỳ đó không phát sinh doanh thu, vẫn phải nộp tờ khai với số 0. Đơn vị không phát sinh hoạt động chịu thuế GTGT trong cả năm thì không phải nộp tờ khai năm đó – nhưng phải có văn bản thông báo với cơ quan thuế.
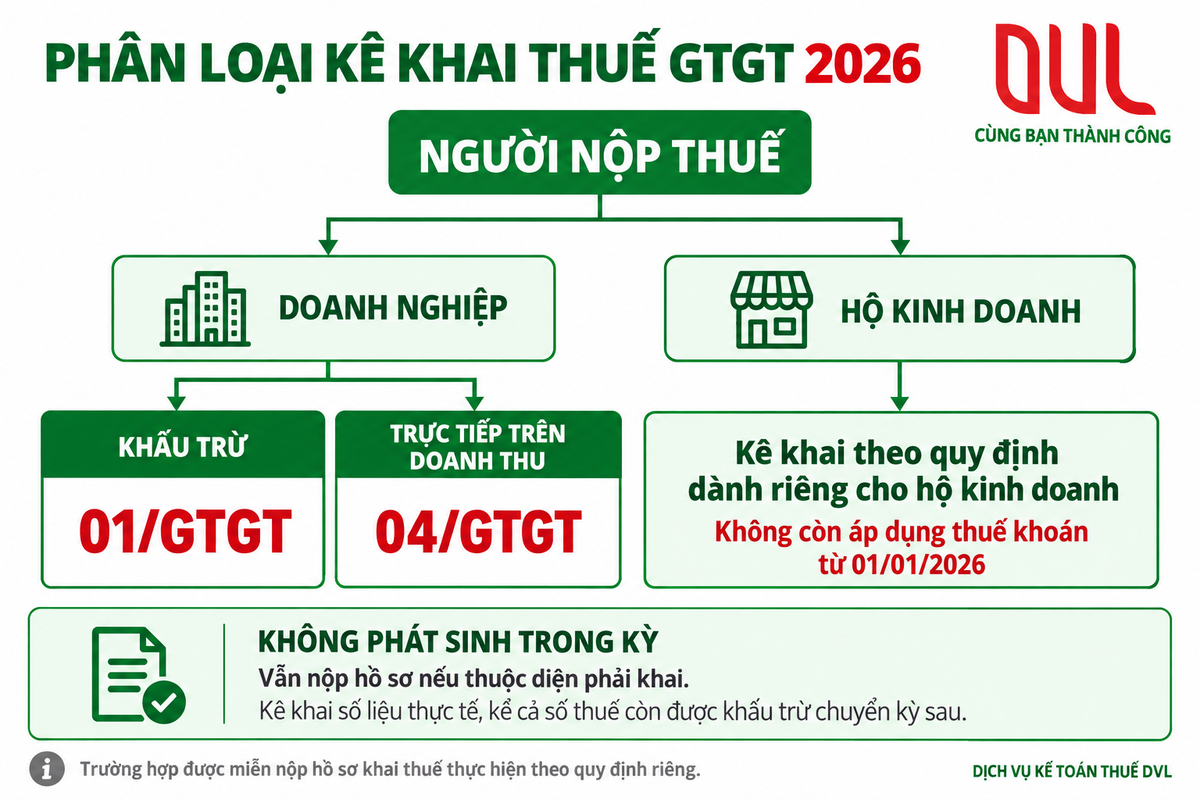
Riêng hộ kinh doanh nộp thuế khoán (thuế GTGT theo mức khoán ấn định) không phải tự lập và nộp tờ khai 01/GTGT hàng tháng hay hàng quý.
Kỳ kê khai: tháng hay quý?
Đây là câu hỏi đầu tiên kế toán cần trả lời khi bắt đầu kê khai. Theo Điều 8 Luật Quản lý thuế 38/2019, kỳ kê khai thuế GTGT được xác định căn cứ vào doanh thu của năm trước liền kề.
Kê khai theo tháng
Áp dụng cho doanh nghiệp có tổng doanh thu bán hàng hóa và cung cấp dịch vụ năm trước từ 50 tỷ đồng trở lên. Mỗi tháng dương lịch là một kỳ kê khai. Tháng nào phát sinh doanh thu, tháng đó nộp tờ khai – và cả tháng không phát sinh doanh thu cũng phải nộp (gọi là tờ khai “kỳ không phát sinh”).
Kê khai theo quý
Áp dụng cho doanh nghiệp có doanh thu năm trước dưới 50 tỷ đồng, và đối với doanh nghiệp mới thành lập (chưa có doanh thu năm trước để so sánh). Kỳ kê khai là 3 tháng: Quý 1 (tháng 1–3), Quý 2 (tháng 4–6), Quý 3 (tháng 7–9), Quý 4 (tháng 10–12).
Doanh nghiệp đang kê khai theo quý muốn chuyển sang tháng phải thông báo cho cơ quan thuế chậm nhất ngày 31/1 của năm bắt đầu áp dụng. Chiều ngược lại (tháng sang quý) cũng tương tự.
Mẫu tờ khai thuế GTGT 01/GTGT
Tờ khai thuế GTGT được lập theo Mẫu 01/GTGT ban hành kèm Thông tư 80/2021/TT-BTC. Đây là mẫu dành cho doanh nghiệp kê khai theo phương pháp khấu trừ.
Cấu trúc tờ khai 01/GTGT
Tờ khai 01/GTGT gồm phần chính và các phụ lục đính kèm tùy tình huống phát sinh. Phần chính tổng hợp số thuế đầu ra, đầu vào và xác định số phải nộp hoặc được khấu trừ chuyển kỳ sau.
Các phụ lục thường dùng:
Phụ lục 01-1/GTGT – Bảng kê hàng hóa, dịch vụ mua vào. Liệt kê từng hóa đơn mua vào có thuế GTGT đủ điều kiện khấu trừ trong kỳ.
Phụ lục 01-2/GTGT – Bảng kê hàng hóa, dịch vụ bán ra. Liệt kê hóa đơn xuất ra trong kỳ, phân loại theo thuế suất 0%, 5%, 10%.
Phụ lục 01-3/GTGT – Hàng hóa, dịch vụ không phải kê khai, tính nộp thuế GTGT (nếu có phát sinh).
Doanh nghiệp có hoạt động xuất khẩu (thuế suất 0%) bổ sung thêm Phụ lục 01-4/GTGT để kê khai điều chỉnh hàng xuất khẩu không đủ điều kiện 0%.
Quy trình lập tờ khai trên HTKK hoặc eTax
Từ năm 2022, Tổng cục Thuế khuyến khích doanh nghiệp chuyển hoàn toàn sang kê khai và nộp thuế online thay vì nộp hồ sơ giấy. Hai công cụ chính là phần mềm HTKK (cài đặt trên máy tính) và ứng dụng eTax Mobile (smartphone).
Các bước cơ bản:
Bước 1: Tổng hợp dữ liệu hóa đơn đầu vào – đầu ra từ phần mềm kế toán (MISA, Fast…). Kiểm tra khớp với bảng kê trên hệ thống hóa đơn điện tử.
Bước 2: Mở HTKK, chọn “Tờ khai 01/GTGT”, nhập kỳ kê khai. Nhập số liệu vào từng dòng hoặc import file Excel mẫu nếu có nhiều hóa đơn.
Bước 3: Kiểm tra tổng hợp: thuế đầu ra – thuế đầu vào = số phải nộp (hoặc âm chuyển kỳ sau). So sánh với sổ kế toán trước khi ký.
Bước 4: Ký số và gửi tờ khai lên cổng thuế điện tử (thuedientu.gdt.gov.vn). Hệ thống trả về mã tiếp nhận và thông báo chấp nhận/từ chối.
Bước 5: Nếu có số thuế phải nộp: thực hiện nộp tiền qua tài khoản ngân hàng liên kết hoặc tạo giấy nộp tiền điện tử ngay trên hệ thống.
Hạn nộp tờ khai và tiền thuế
Đây là điểm cần nhớ chính xác, vì nộp trễ dù 1 ngày cũng bị tính phạt chậm nộp. Hạn nộp quy định tại Điều 44 Luật Quản lý thuế 38/2019.
Kê khai theo tháng: Hạn nộp tờ khai và tiền thuế là ngày 20 của tháng tiếp theo sau kỳ kê khai. Ví dụ: kỳ tháng 8/2026, hạn nộp là ngày 20/9/2026.
Kê khai theo quý: Hạn nộp là ngày 30 của tháng đầu tiên quý tiếp theo. Cụ thể: Quý 3/2026 (tháng 7-8-9), hạn nộp là ngày 30/10/2026.
Khi ngày hạn nộp trùng vào thứ Bảy, Chủ nhật hoặc ngày lễ, hạn tự động chuyển sang ngày làm việc tiếp theo. Ví dụ: ngày 20/9/2026 là Chủ nhật, hạn nộp chuyển sang 21/9/2026.
| Kỳ kê khai | Hạn nộp tờ khai | Hạn nộp tiền thuế |
|---|---|---|
| Tháng 7/2026 | 20/8/2026 | 20/8/2026 |
| Tháng 8/2026 | 20/9/2026 (dời 21/9 nếu CN) | Cùng ngày tờ khai |
| Tháng 9/2026 | 20/10/2026 | 20/10/2026 |
| Quý 3/2026 | 30/10/2026 | 30/10/2026 |
| Quý 4/2026 | 30/1/2027 | 30/1/2027 |
Lưu ý: hạn nộp tờ khai và hạn nộp tiền thuế trùng nhau – không có gia hạn riêng cho phần nộp tiền như một số thuế khác.
Xử lý khi có sai sót trên tờ khai đã nộp
Kê khai sai không phải là kết thúc. Pháp luật cho phép điều chỉnh, nhưng có quy trình và giới hạn thời gian.
Nếu phát hiện sai sót sau khi đã nộp tờ khai, doanh nghiệp lập tờ khai bổ sung (tích chọn “Tờ khai bổ sung” thay vì “Tờ khai lần đầu” khi mở mẫu 01/GTGT trên HTKK). Tờ khai bổ sung có thể nộp bất kỳ lúc nào trong thời hiệu 10 năm kể từ ngày hết hạn nộp tờ khai gốc (Điều 70 Luật Quản lý thuế).
Nếu bổ sung làm tăng số thuế phải nộp: nộp phần chênh lệch + tiền phạt chậm nộp 0,03%/ngày tính từ ngày hết hạn nộp gốc đến ngày thực nộp bổ sung. Nếu bổ sung làm giảm số phải nộp (kê khai thừa): được bù trừ vào kỳ tiếp theo hoặc xin hoàn thuế.
Xem thêm cách tính thuế GTGT theo từng phương pháp tại: Cách tính thuế GTGT: Phương pháp khấu trừ và trực tiếp.
Mức phạt chậm nộp và nộp sai
Vi phạm kê khai thuế GTGT thường rơi vào hai nhóm: chậm nộp (nộp đúng nhưng trễ hạn) và khai sai (số liệu không đúng so với thực tế).
Chậm nộp tờ khai: Phạt từ 2 triệu đến 25 triệu đồng tùy số ngày chậm, theo Nghị định 125/2020/NĐ-CP. Chậm dưới 5 ngày lần đầu và có tình tiết giảm nhẹ có thể chỉ bị nhắc nhở.
Chậm nộp tiền thuế: Phạt 0,03%/ngày tính trên số tiền chậm nộp, không giới hạn số ngày. Ví dụ: chậm nộp 100 triệu đồng trong 30 ngày: tiền phạt = 100 triệu x 0,03% x 30 = 900.000 đồng.
Khai thiếu thuế phải nộp (không phải do gian lận): phạt 20% số thuế khai thiếu + tiền chậm nộp 0,03%/ngày từ ngày hết hạn nộp gốc.
Trốn thuế hoặc gian lận: Phạt từ 1 đến 3 lần số thuế trốn, tùy mức độ vi phạm theo Điều 143 Luật Quản lý thuế. Trường hợp nghiêm trọng có thể bị truy cứu trách nhiệm hình sự.
Câu hỏi thường gặp
Tháng không phát sinh doanh thu có phải nộp tờ khai không?
Có. Doanh nghiệp đang hoạt động phải nộp tờ khai kỳ không phát sinh, với tất cả chỉ tiêu bằng 0. Không nộp sẽ bị phạt chậm nộp hồ sơ khai thuế. Trường hợp doanh nghiệp tạm ngừng hoạt động và đã thông báo với cơ quan thuế thì được miễn nộp tờ khai trong thời gian tạm ngừng.
Doanh nghiệp mới thành lập kê khai theo tháng hay quý?
Doanh nghiệp mới thành lập (chưa có doanh thu năm trước) kê khai theo quý cho đến khi đủ điều kiện chuyển sang tháng (doanh thu năm liền trước đạt từ 50 tỷ trở lên). Điều này giúp doanh nghiệp mới giảm bớt tần suất kê khai trong giai đoạn đầu.
Nộp tờ khai online qua eTax thay HTKK được không?
Được. eTax Mobile và cổng thuế điện tử (thuedientu.gdt.gov.vn) đều được Tổng cục Thuế công nhận là kênh nộp hợp lệ. Doanh nghiệp có thể khai và nộp thuế GTGT hoàn toàn trực tuyến mà không cần cài HTKK, miễn là có chữ ký số USB token hoặc ký số từ xa (token mềm) hợp lệ.
Thuế GTGT âm (đầu vào lớn hơn đầu ra) xử lý thế nào trên tờ khai?
Phần chênh lệch âm ghi vào chỉ tiêu “Thuế GTGT còn được khấu trừ chuyển kỳ sau” trên tờ khai 01/GTGT. Khoản này tự động được mang sang bù trừ cho kỳ kế tiếp. Nếu liên tục âm trong 3 tháng liền kề (khai tháng) hoặc 1 quý (khai quý), doanh nghiệp đủ điều kiện lập hồ sơ hoàn thuế theo Điều 15 Luật 48/2024.
Tờ khai 04/GTGT dùng khi nào?
Mẫu 04/GTGT dành riêng cho doanh nghiệp kê khai thuế GTGT theo phương pháp trực tiếp trên doanh thu (tỷ lệ % nhân với doanh thu). Hộ kinh doanh và doanh nghiệp nhỏ nộp thuế theo phương pháp trực tiếp dùng mẫu này, nộp theo quý, hạn nộp ngày 30 tháng đầu quý tiếp theo.
Kết luận
Kê khai thuế GTGT đúng hạn là nghĩa vụ tối thiểu mỗi doanh nghiệp phải thực hiện định kỳ. Xác định đúng kỳ kê khai (tháng hay quý), lập đầy đủ bảng kê hóa đơn đầu vào – đầu ra, và gửi tờ khai trước ngày 20 hoặc 30 tháng tiếp theo là ba điểm cốt yếu cần nắm vững. Nộp chậm dù vài ngày cũng phát sinh phạt không đáng có.
Nếu doanh nghiệp bạn cần hỗ trợ thiết lập quy trình kê khai hàng tháng hoặc rà soát lại tờ khai đã nộp, đội ngũ kế toán DVL sẵn sàng đồng hành cụ thể theo từng tình huống thực tế.
Xem thêm: Thuế GTGT là gì – Hướng dẫn A–Z 2026 | Thuế suất GTGT 2026: 0%, 5%, 10% | Cách tính thuế GTGT: Phương pháp khấu trừ và trực tiếp